Crítica situación del PAMI
El PAMI atraviesa una crisis financiera estructural por la caída del empleo formal, el fin del Impuesto PAIS y el recorte de la asistencia del Tesoro. El ajuste lo pagan las personas mayores, que enfrentan medicamentos cada vez más caros y crecientes barreras para atenderse, y los sistemas públicos provinciales, que absorben una demanda que le corresponde al organismo.
Introducción
El Instituto Nacional de Servicios Sociales para Jubilados y Pensionados (PAMI), principal cobertura de salud de los adultos mayores en la Argentina con más de 5,4 millones de afiliados, atraviesa una crisis financiera estructural —por la caída del empleo formal, la eliminación del Impuesto PAIS y la reducción de la asistencia del Tesoro Nacional— que implica una merma estimada de al menos el 10% de sus ingresos.
Ese ajuste se trasladó a la cobertura: el atraso arancelario a los prestadores derivó en el cierre y la suspensión de servicios, y los cambios en la política de medicamentos dispararon el gasto de bolsillo de los afiliados un 594%, con una caída del 27% en las dispensas. El resultado es una sobredemanda sobre otras obras sociales y, sobre todo, sobre el sistema público de salud, con implicancias sanitarias de mediano plazo.
La política de desfinanciamiento del PAMI
El financiamiento estructural del PAMI depende de los aportes y contribuciones sobre la nómina salarial de los trabajadores activos. Esto significa que dos variables del mercado de trabajo impactan directamente sobre sus ingresos: la cantidad de puestos formales registrados y el nivel de los salarios reales. Ambas evolucionaron negativamente en el período 2023-2026, producto de la política de ajuste macroeconómico del gobierno de Javier Milei.
La apertura indiscriminada de importaciones y la política de baja de salarios para contener la inflación impactaron sobre el empleo, en particular sobre la industria, la construcción y los servicios. Entre noviembre de 2023 y mayo de 2026 el empleo asalariado formal total cayó en más de 370.000 puestos de trabajo. En materia salarial, la remuneración real cayó un 3,6% en el período bajo análisis (SIPA).
Por otro lado, el 23 de diciembre de 2024, tras cinco años, el Impuesto PAIS dejó de tener vigencia. Esta decisión afectó el financiamiento del PAMI, ya que representaba aproximadamente el 8% del total de recursos de la institución y no fue sustituido con otra fuente de financiamiento. A su vez, la asistencia del Tesoro Nacional cayó un 41,3% en términos reales durante el primer trimestre de 2026 respecto al mismo período del año anterior.
La baja en los ingresos de la entidad se puede estimar entre un 10% y 15% en términos reales.
Aumento del precio de los medicamentos y su efecto sobre la salud
Los afiliados de PAMI afrontaron un fuerte aumento del precio de los medicamentos debido al cambio en la política de medicamentos de la administración actual del PAMI. Entre noviembre de 2023 y junio de 2026, el costo en medicamentos que afrontaron los jubilados afiliados al PAMI aumentó muy por encima de la inflación general y de la evolución de los haberes jubilatorios.
Gráfico 1. Aumento acumulado de Gasto de Bolsillo, Haberes jubilatorios e inflación (Porcentaje)
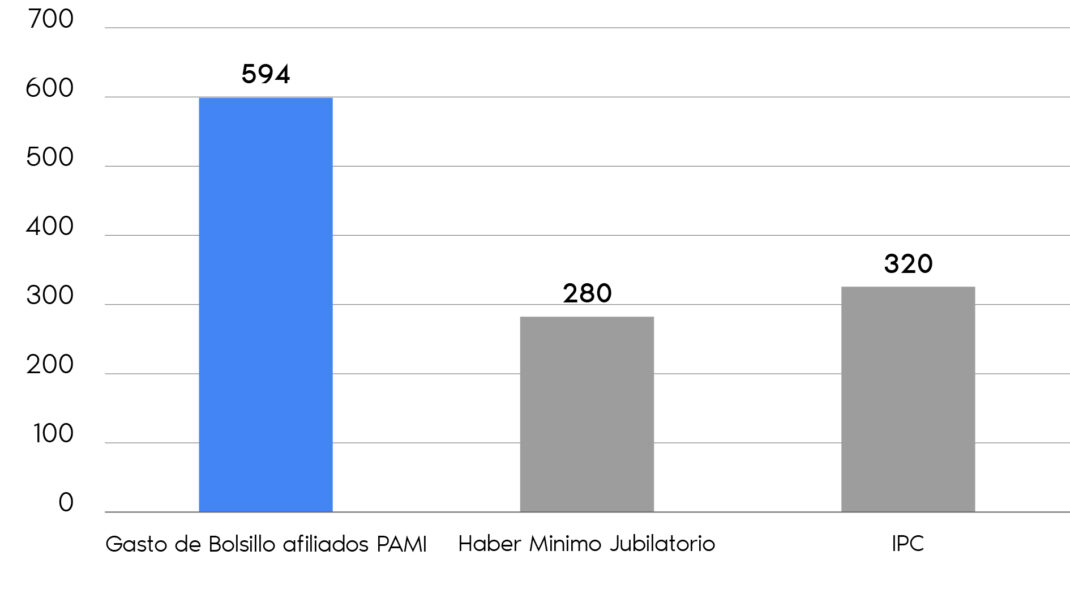
Las medidas de la administración generaron aumentos en los precios de convenio con laboratorios por encima de la inflación y eliminaron buena parte de los descuentos, lo que significa el traspaso de recursos de los afiliados a los laboratorios. Las medidas más importantes que afectaron el gasto de bolsillo de los afiliados se resumen en:
• Eliminación de medicamentos del vademécum. Se eliminaron aproximadamente 180 medicamentos, que pasaron a venta libre, es decir quedaron sin cobertura y deben adquirirse como gasto de bolsillo, abonando el precio de venta al público (PVP).
• Cambios de cobertura, a partir del Plan de Medicamentos de Uso Eventual (desde mayo de 2024) se cambió la cobertura de un conjunto de medicamentos de uso frecuente, sobre los cuales el afiliado pagaba en promedio el 22% del PVP. A partir del nuevo plan el precio que paga el afiliado para estos medicamentos es en promedio un 60% del PVP.
• El programa ‘Vivir Mejor’ garantizaba cobertura del 100% y acceso automático a un vademécum de medicamentos esenciales, pero en 2024 fue eliminado y los medicamentos pasaron a tener cobertura ambulatoria (50%).
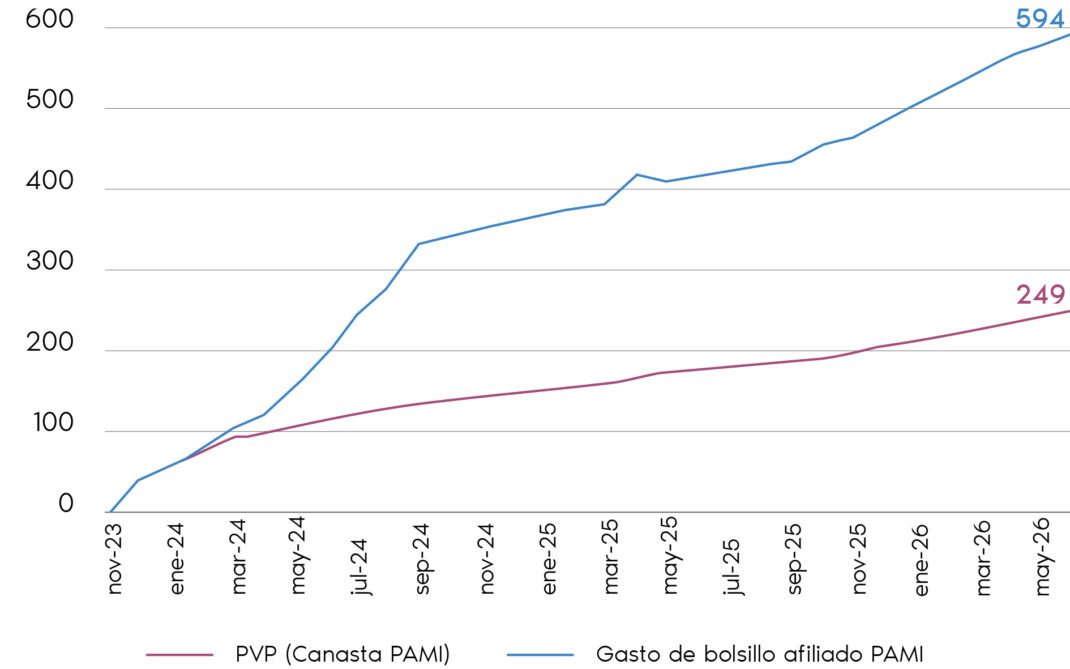
El impacto de estas medidas fue el aumento del gasto de bolsillo de los afiliados de PAMI. Mientras los precios de venta al público (PVP) de la canasta de medicamentos de PAMI aumentaron el 249%, desde noviembre de 2023 a junio de 2026, el gasto de bolsillo de los afiliados de PAMI aumentó 594%.
Gráfico 2. Evolución de los precios de venta al público y del Gasto de Bolsillo de los afiliados de PAMI (Porcentaje)
El aumento del gasto de bolsillo fue más pronunciado en ciertas categorías de medicamentos: los dermatológicos aumentaron, en promedio, un 773%; los destinados al tratamiento del dolor y de patologías musculares y óseas, un 672%; y los digestivos y del metabolismo, un 621%. Esta evolución se explica por el pase a venta libre de diversas moléculas y la reducción de los descuentos para los afiliados.
Dentro de estas categorías se encuentran algunos de los medicamentos que generaron un mayor impacto en el presupuesto de los afiliados del PAMI. Por ejemplo, el clobetasol, un corticoide dermatológico de uso frecuente, registró un aumento del 1.802% en el gasto de bolsillo de los afiliados, mientras que el ibuprofeno acumuló un incremento del 1.293% entre noviembre de 2023 y junio de 2026.
Las consecuencias de este ajuste sobre la salud de las personas mayores son significativas. El incremento del gasto de bolsillo estuvo acompañado por una caída en las cantidades de medicamentos dispensados. La cantidad de envases de medicamentos ambulatorios vendidos en farmacias disminuyó durante 2024 y se mantuvo desde entonces en niveles bajos. A julio de 2026, la caída acumulada de las dispensas alcanzó el 27%.
Parte de esta reducción del consumo cubierto por el PAMI podría estar siendo absorbida por otras coberturas. En la provincia de Buenos Aires, por ejemplo, las dispensas registradas para afiliados de IOMA crecieron un 25% durante el mismo período. En la misma dirección, el análisis del programa Medicamentos Bonaerenses muestra que, al comparar enero-septiembre de 2026 con el mismo período de 2025, la cantidad de pacientes con cobertura de PAMI que recibieron medicamentos a través del programa aumentó un 28%, mientras que la cantidad de recetas cargadas para estos pacientes creció un 35%. Estos datos dan cuenta de una mayor demanda de prestaciones farmacéuticas por parte de afiliados del PAMI en el sistema provincial.
Esta presión también se refleja en la utilización de los hospitales públicos bonaerenses. En 2025 se registraron 287.198 egresos hospitalarios de pacientes con cobertura de PAMI, frente a 231.323 en 2023, lo que representa un incremento del 24%. La distribución de estos egresos muestra que el 82% se produjo en hospitales municipales, el 17% en establecimientos provinciales y el 1% restante en hospitales nacionales. A su vez, los egresos de pacientes con cobertura de PAMI representaron el 23% del total de egresos de los hospitales municipales y el 13% de los correspondientes a los hospitales provinciales.
La evolución más reciente confirma la persistencia de esta demanda. Entre 2024 y 2025, los egresos de pacientes con cobertura de PAMI aumentaron un 3,3% en el conjunto de los establecimientos públicos de la provincia: un 5,1% en los municipales y un 1,5% en los provinciales. Asimismo, durante el primer trimestre de 2026, los egresos hospitalarios totales registraron un incremento del 2% respecto del mismo período de 2025.
En conjunto, estos indicadores permiten advertir que las dificultades de acceso a los medicamentos pueden trasladar parte de la demanda hacia otras coberturas y hacia los establecimientos públicos de salud. La interrupción o discontinuidad de tratamientos crónicos no solo compromete la salud de los afiliados, sino que también puede incrementar, a mediano plazo, la necesidad de atención de urgencia y hospitalización, trasladando costos hacia las obras sociales provinciales y los sistemas públicos de salud municipales y provinciales.
El ajuste prestacional: más barreras de acceso para la atención de las personas mayores
El atraso en la actualización arancelaria del PAMI respecto de la inflación del sector salud no es un fenómeno reciente ni circunstancial: se viene acumulando desde diciembre de 2023. La evidencia más directa surge del propio Nomenclador Común Valorizado de Unidades del PAMI, que registró un incremento promedio del 103% en casi todos sus rubros entre diciembre de 2023 y diciembre de 2025, mientras que en el mismo período la inflación general acumulada alcanzó el 260% y los costos del sector salud (incluyendo insumos, medicamentos importados y salarios del personal) crecieron por encima de ese valor. Es decir, los costos de la atención aumentaron más del doble que los aranceles que reconoce la obra social sobre los prestadores de servicios de salud para los afiliados.
Desde el sector sanatorial remarcan que este retraso acumulado somete a los prestadores directos a una asfixia operativa sin precedentes. A diferencia de las empresas financiadoras, las clínicas y sanatorios afrontan directamente los costos médicos reales, impactando en la compra de insumos, el mantenimiento de aparatología de alta complejidad y los salarios de más de 330.000 trabajadores formales.
Para los afiliados esta situación de ajuste y retraso arancelario se traduce en un constante deterioro de las prestaciones médicas, escasez de la oferta de servicios, demora en el otorgamiento de turnos, el cierre de clínicas y sanatorios para la atención.
Por otro lado, el deterioro de la oferta privada conlleva un aumento de la demanda de servicios en los hospitales públicos, que deben atender a una población que ya cuenta con obra social.
El rechazo de internaciones y la falta de disponibilidad de camas en la red privada dificultan el acceso oportuno de las personas afiliadas a PAMI a las prestaciones que necesitan, generando derivaciones hacia el sector público para la atención de cuadros que deberían encontrar respuesta en la red de prestadores contratados. Esta situación incrementa la demanda sobre los efectores públicos y compromete recursos provinciales destinados a garantizar la atención del conjunto de la población, para dar respuesta a prestaciones cuya cobertura corresponde a PAMI.
La situación no es nueva, pero se agrava mes a mes. Reportes de junio ya hablaban de un atraso arancelario superior al 100%, mientras que el organismo ofrecía subas de apenas 1,9%.
Ante esto, más de 100 clínicas, sanatorios y hospitales privados del Conurbano bonaerense, Córdoba, San Juan y Mendoza suspendieron durante 48 horas a fines de agosto la atención programada a afiliados del PAMI. Los prestadores reclaman una actualización de los aranceles y el pago de deudas del PAMI. Aseguran que el atraso acumulado frente a la inflación deterioró la situación financiera de las instituciones y advierten sobre posibles dificultades para sostener algunos servicios.
La protesta se suma a una medida similar realizada en Río Negro, Neuquén, Chubut y La Pampa. Además, los centros de diálisis plantearon reclamos vinculados con los valores de las prestaciones.
Las principales cámaras que agrupan a clínicas y sanatorios privados (Adecra, Acami, Capress, Confeclisa, Fecliba y Salud Federal) advirtieron en una carta abierta del 20 de agosto que el deterioro del financiamiento compromete la garantía de atención integral que la Ley 19.032 le exige al PAMI desde 1971. Estas entidades representan el 56% de las camas de internación del país.
Pero el impacto no se limita a clínicas y sanatorios. Los centros de diálisis del país, más de 200 entidades que atienden a unos 4.700 afiliados, denunciaron que el módulo que paga el PAMI por cada sesión no solo no se actualizó en un año y medio, sino que sufrió una reducción del 8%.
Asimismo, y debido a la reducción de personal del PAMI y la consecuente falta de administrativos, hay demora de más de seis meses en vacantes para residencias geriátricas. Algunos centros de día renuncian a continuar prestando servicios debido a los bajos aranceles, mientras que determinados subsidios pueden demorar hasta un año para ser autorizados y, cuando se aprueban, sus montos se encuentran desactualizados.
Los odontólogos denunciaron una interrupción en la cadena de pagos de las retribuciones por capitación desde febrero, además de demoras en la devolución de montos por prótesis brindadas a afiliados, sumas que habían sido adelantadas por los profesionales desde diciembre de 2025. Asimismo los profesionales denuncian que los valores de la cápita han quedado completamente desfasados: cobran una cápita de $372 por afiliado, un valor que impide seguir sosteniendo la atención odontológica.
Conclusión
La evidencia relevada muestra un proceso de ajuste que opera en simultáneo sobre dos frentes: el financiamiento del PAMI y las condiciones de prestación del servicio. Por el lado de los ingresos, la caída del empleo formal, el deterioro salarial, el fin del Impuesto PAIS y la retracción de la asistencia del Tesoro Nacional configuran una merma estructural de entre el 10% y el 15% de los recursos del organismo. Por el lado prestacional, los aranceles reconocidos a los prestadores aumentaron un 103% frente a una inflación del 260% en el mismo período. A eso se suman los cambios en la cobertura de medicamentos, que trasladaron el ajuste al bolsillo de los afiliados: su gasto en medicamentos aumentó un 594%, mientras que los precios de referencia subieron un 249%.
El resultado es una caída del 27% en las dispensas de medicamentos, la suspensión o restricción de servicios por parte de más de 100 prestadores privados y crecientes dificultades para acceder a tiempo a la atención. Esta situación desplaza una demanda cada vez mayor hacia otras obras sociales y, sobre todo, hacia los sistemas públicos provinciales y municipales. Estos deben garantizar la continuidad de los cuidados con recursos propios, para prestaciones que ya están pagas por el sistema de cápita del PAMI. Al mismo tiempo, esa demanda adicional tensiona la capacidad de respuesta de los sistemas provinciales de salud y anticipa, a mediano plazo, mayores necesidades de atención de urgencia y hospitalización.
El ajuste sobre el PAMI redistribuye los costos de los servicios. Los afiliados pagan de su bolsillo lo que antes cubría la obra social. Los laboratorios se benefician de precios de convenio por encima de la inflación. Y los sistemas públicos provinciales y municipales absorben, con recursos propios, una demanda que no les corresponde. A mediano plazo, la interrupción de tratamientos y las demoras en la atención amenazan con traducirse en cuadros más graves, más internaciones y mayores costos para el conjunto del sistema de salud. Revertir este proceso exige recomponer el financiamiento del PAMI con fuentes estables, actualizar los aranceles de los prestadores de acuerdo con la evolución real de los costos y restituir la cobertura de medicamentos para las personas mayores. Solo así el organismo podrá garantizar la atención integral que la Ley 19.032 le exige desde 1971.
Fuentes
- Instituto Nacional de Estadística y Censos (INDEC) — índice de precios al
consumidor. - AlfaBeta — relevamiento de precios de medicamentos.
- Sistema Integrado Previsional Argentino (SIPA) — empleo asalariado registrado
y remuneraciones. - Nomenclador Común Valorizado de Unidades del PAMI.
- Boletín Oficial de la República Argentina — derogación del Impuesto PAIS
(diciembre de 2024). - Defensoría de la Tercera Edad — estimación del gasto en medicamentos
sobre la canasta de personas jubiladas. - Instituto de Obra Médico Asistencial (IOMA) — dispensas y gasto en
medicamentos de alto precio, 2025-2026. - Sistema de Emergencias de la Provincia de Buenos Aires — solicitudes de
derivación y traslado de afiliados de PAMI, 2025-2026. - Cámaras de clínicas y sanatorios privados: Adecra, Acami, Capress, Confeclisa,
Fecliba y Salud Federal — carta abierta del 20 de agosto de 2026. - Denuncias de trabajadores y gremios del PAMI — Unidad de Gestión Local XI
(UGL XI), Mar del Plata.
Descargar el informe aquí


